
Frais de notaire par département : comment les comparer
 Gabriel
•
12 septembre 2026
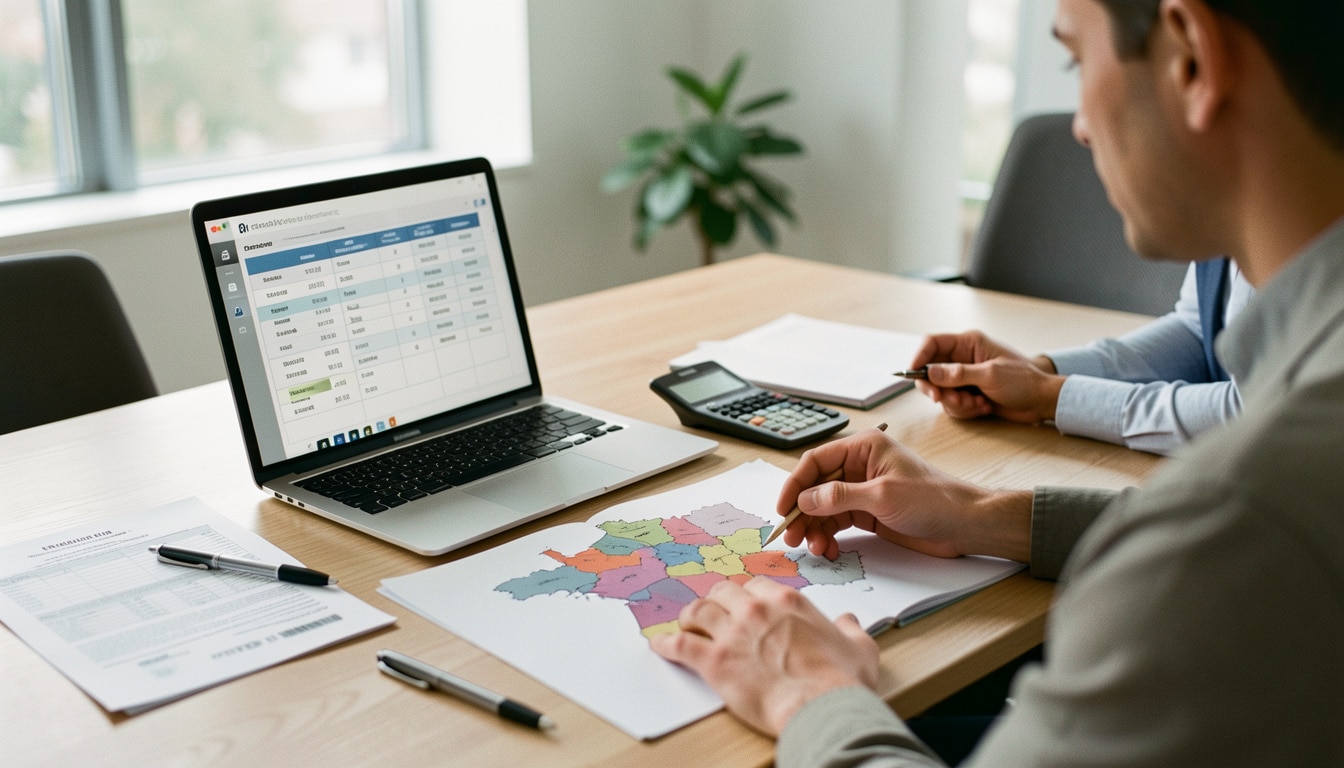
Avant de signer, beaucoup d’acheteurs découvrent que le budget réel dépasse le prix affiché. Entre les taxes, les émoluments et les débours, l’écart peut vite surprendre si vous comparez plusieurs zones. Pour y voir clair, il faut comprendre ce qui compose réellement les frais d’acquisition et pourquoi ils ne sont pas identiques partout. Les frais de notaire par département désignent justement cette variation locale, essentielle pour anticiper votre budget, lire les écarts de taux et acheter plus sereinement.
Comprendre ce que couvrent vraiment les frais d’acquisition
Pourquoi le terme « frais de notaire » est trompeur
Dans le langage courant, on parle de frais de notaire, mais l’expression est réductrice. En réalité, une grande partie de cette somme ne revient pas au notaire, surtout lors d’une acquisition immobilière dans l’ancien. Le notaire collecte, vérifie et reverse, il ne conserve qu’une part limitée. Cette information change votre perception du coût total, car les frais d’acquisition regroupent aussi des droits et des taxes liés à l’acte de vente. Mieux comprendre ce mécanisme vous aide à lire un devis sans confusion. En complément, découvrez vente aux encheres immobilière.
- Le terme courant désigne un ensemble de frais liés à l’achat, pas seulement la rémunération du notaire.
- Le langage juridique distingue les émoluments, les débours et les taxes d’enregistrement.
- La répartition dépend du droit applicable et du prix de l’acquisition.
Ce qui revient au notaire, à l’État et aux collectivités
Sur une acquisition classique, le notaire perçoit surtout des émoluments réglementés, tandis que l’État et les collectivités encaissent l’essentiel via la taxe de publicité foncière et les droits liés à la vente. Le notaire joue donc un rôle d’intermédiaire sécurisé, pas de bénéficiaire principal. Cette répartition explique pourquoi les frais peuvent sembler élevés alors que la rémunération du notaire reste encadrée. Pour une acquisition de 250 000 euros, la différence entre les postes devient vite visible dans le détail du décompte.
Le rôle du département dans le montant final
Comment un taux départemental change la facture
Le département pèse directement sur le montant final, car il vote le taux appliqué aux DMTO. Quand ce taux monte, la facture grimpe pour l’acheteur, même si le prix du bien ne bouge pas. En pratique, une variation de quelques dixièmes de point peut représenter plusieurs centaines d’euros sur un logement familial. C’est là que les frais de notaire par département prennent tout leur sens : ils traduisent une règle locale, liée au territoire et au budget public, pas seulement à la vente elle-même.
- Chaque département peut ajuster son taux dans le cadre fixé par l’État.
- Les DMTO servent de base au calcul de la taxe perçue lors de la mutation.
- Une hausse du taux départemental se répercute immédiatement sur l’achat.
- Le budget de l’acquéreur doit intégrer cette variation avant la signature.
Les hausses récentes et leurs conséquences
En 2026, plusieurs départements ont encore débattu d’une hausse, souvent pour compenser des recettes en baisse. Quand un conseil départemental relève le taux, l’effet est immédiat sur les DMTO et donc sur le budget immobilier. Pour un achat à 300 000 euros, une hausse de 0,5 point peut ajouter environ 1 500 euros. Cette mécanique oblige les acheteurs à suivre l’actualité locale, car le même projet peut coûter plus cher d’un département à l’autre, parfois à quelques kilomètres seulement.
Différences entre ancien, neuf et cas particuliers
Pourquoi le neuf coûte moins cher à l’acquisition
Dans l’ancien, les droits sont plus lourds, ce qui explique des coûts plus élevés à l’achat. Dans le neuf, la fiscalité est plus légère, donc le logement revient moins cher à l’acquisition. L’écart est net : on observe souvent autour de 7 à 8,5 % dans l’ancien, contre 2 à 3 % dans le neuf. L’émolument du notaire existe dans les deux cas, mais la rémunération totale reste plus faible dans un acte portant sur un bien neuf. Pour vous, cela change la capacité d’achat.
- Dans l’ancien, les taxes d’enregistrement pèsent davantage sur le prix total.
- Dans le neuf, les droits sont réduits, ce qui allège l’acquisition.
- Le type de logement influence directement le montant à prévoir.
Les cas particuliers à connaître avant de signer
Certains dossiers ne correspondent ni à un achat ancien classique ni à un achat neuf standard. Il peut s’agir d’un bien en VEFA, d’un logement social ou d’une vente avec mobilier intégré. Dans ces cas, l’acte peut prévoir une base différente pour le calcul. Par exemple, sur un appartement ancien à 220 000 euros, les frais peuvent être bien plus élevés que sur un logement neuf au même prix, simplement parce que la fiscalité ne correspond pas au même régime. Vérifiez toujours le montage. Pour approfondir ce sujet, consultez notre guide sur tva immobilier.
Comparer les territoires pour mieux anticiper son budget
Les départements les plus avantageux pour un achat
Quand on compare l’immobilier français, certains départements apparaissent plus favorables que d’autres. Les zones où le taux reste bas attirent souvent les acheteurs qui veulent acheter une maison sans alourdir leur budget principal. Cela ne veut pas dire que tout y est moins cher, mais la fiscalité locale peut faire la différence au moment de décider. Pour un acquéreur, comparer plusieurs territoires avant d’aller plus loin permet d’éviter une mauvaise surprise au moment du compromis et de mieux arbitrer son projet immobilier.
- Les départements au taux le plus bas réduisent mécaniquement le coût d’achat.
- Les zones plus coûteuses peuvent peser lourd sur un budget déjà serré.
- Le classement dépend du taux voté et de sa date d’application.
- Comparer plusieurs départements aide à décider avec une vision plus complète.
Lire un classement sans se tromper
Un classement français des départements les plus avantageux doit toujours être lu avec prudence. Le principal critère reste le taux départemental, mais il faut aussi regarder la date de mise à jour et la nature du bien. Un achat immobilier dans l’ancien n’aura pas le même impact qu’un achat dans le neuf, même dans le même département. Le bon réflexe consiste à vérifier si le classement concerne les DMTO seuls ou l’ensemble des frais. C’est ainsi que vous évitez les comparaisons trompeuses.
Estimer ses frais avec une méthode simple et fiable
Les données à renseigner pour une estimation
Pour calculer une estimation sérieuse, le notaire ou l’outil de simulation a besoin de quelques données simples : prix du bien, localisation, ancien ou neuf, et parfois nature de l’acquisition. Avec ces éléments, il devient possible de prendre un premier montant de référence et de savoir combien régler à la signature. Une simulation bien renseignée donne un ordre de grandeur utile, souvent suffisant pour préparer un plan de financement. En pratique, mieux vaut vérifier deux fois qu’une seule avant de prendre une décision.
- Le prix d’achat sert de base au calcul du montant global.
- La localisation permet d’intégrer le bon taux départemental.
- Le type de bien change fortement le niveau des frais.
Pourquoi une simulation reste indicative
Une simulation chez le notaire reste informative, pas contractuelle. Elle donne un montant proche de la réalité, mais certains paramètres peuvent évoluer entre le compromis et l’acte final. Une variation de quelques centaines d’euros peut apparaître selon les débours, les formalités ou la répartition exacte des postes. Pour un achat à 180 000 euros, la différence entre estimation et montant final reste généralement faible, mais elle existe. C’est pourquoi il faut considérer l’outil comme un guide utile, pas comme une promesse figée.
| Paramètre | Ancien / Neuf / Localisation |
|---|---|
| Prix du bien | Identique pour les deux régimes, base du calcul |
| Type de bien | Ancien : droits plus élevés / Neuf : frais réduits |
| Département | Taux local appliqué aux DMTO |
| Estimation finale | Montant indicatif variable selon le dossier |
Si vous achetez un logement à 250 000 euros, une différence de 5 points entre ancien et neuf peut représenter plusieurs milliers d’euros. Le notaire vous aide alors à lire le montant total avec précision, mais il reste prudent de garder une marge de sécurité dans votre budget. C’est souvent cette réserve qui évite le stress de dernière minute.
Conseils pratiques pour préparer son achat sans mauvaise surprise
Les bons réflexes avant de finaliser son budget
Avant de signer, un acquéreur prudent additionne toujours le prix du logement, les frais annexes et la marge de sécurité. Si vous êtes primo-accédant, le prêt immobilier doit intégrer ce surplus dès le départ, sinon le plan de financement devient fragile. Il est aussi utile de vérifier les aides locales, car certaines peuvent alléger l’effort initial. Enfin, gardez en tête que le délai entre compromis et acte peut durer de 2 à 3 mois, ce qui laisse le temps de vérifier chaque ligne.
- Intégrez les frais d’acquisition dans votre budget global dès la recherche.
- Vérifiez les aides possibles si vous êtes primo-accédant.
- Contrôlez le taux local avant de vous engager sur un prêt.
- Anticipez les délais pour éviter un blocage de financement.
- Demandez un point précis au professionnel qui suit votre dossier.
Quand demander l’avis d’un professionnel
Le recours au notaire devient particulièrement utile quand le dossier sort du cadre classique : achat en indivision, bien avec travaux, ou montage de prêt plus complexe. Pour un primo accédant, cet échange permet de mieux comprendre ce qui sera réellement payé le jour J. Le professionnel peut aussi confirmer si une mesure locale est encore en vigueur et si elle influence votre prêt. Dans un projet immobilier, ce conseil évite bien des approximations et vous aide à accéder à votre nouveau logement avec plus de sérénité.
FAQ – Questions fréquentes sur les variations locales des frais
Pourquoi les montants changent-ils d’un département à l’autre ?
Parce que le taux départemental appliqué aux DMTO peut varier selon les décisions locales. Le montant final dépend donc du territoire, du prix du bien et de la fiscalité en vigueur au moment de l’acquisition.
Les DMTO sont-ils identiques partout en France ?
Non, les DMTO ne sont pas strictement identiques partout en France. Le cadre est national, mais le taux départemental peut évoluer, ce qui crée des écarts visibles sur les frais et sur le budget total.
Comment vérifier le taux applicable avant un achat ?
Le plus simple est de demander une information à jour au notaire ou de consulter la règle départementale en vigueur. Une vérification avant la signature permet de décider avec une vision plus juste du coût réel.
Une hausse locale est-elle toujours définitive ?
Pas forcément. Certaines hausses sont temporaires ou réévaluées plus tard selon la situation budgétaire. Il faut donc contrôler la date d’application et la durée prévue avant de conclure l’acquisition.
Peut-on demander une estimation au notaire avant de signer ?
Oui, et c’est même recommandé. Le notaire peut fournir une estimation utile des frais, des DMTO et du montant à prévoir, afin que vous puissiez acheter en connaissance de cause.

Vous aimerez aussi
 Achat

 Achat
 Achat
 Achat